

 imtoken官网下载
央行数字货币和银行卡到底有啥不一样?普通人必须知道
最近央行数字货币推进的消息又多了,我经营奶茶店三年央行数字货币和银行卡到底有啥不一样?普通人必须知道,从最早听说数字人民币试点到现在真正落地收款,对这件事的认知完全变了。它不是一场概念炒作,而是底层支付逻辑的重新搭建。
央行数字货币的发行逻辑和传统现金一脉相承,由国家央行直接提供信用背书支持,不会像其他依赖机构信用的支付工具那样,存在商业银行层面的信用违约风险。我们日常使用信用卡付款时,实际扣除的是银行垫付的资金,而使用数字人民币进行支付时,流转的是央行直接发行的法定货币本身。
这个核心差异对小微商户的经营影响十分明显,最直接的改变就是结算周期从T+1变成实时到账,资金到账的即时性大幅提升,对于需要快速回笼资金维持周转的小微商家来说,这一变化带来的资金流转效率提升是肉眼可见的。
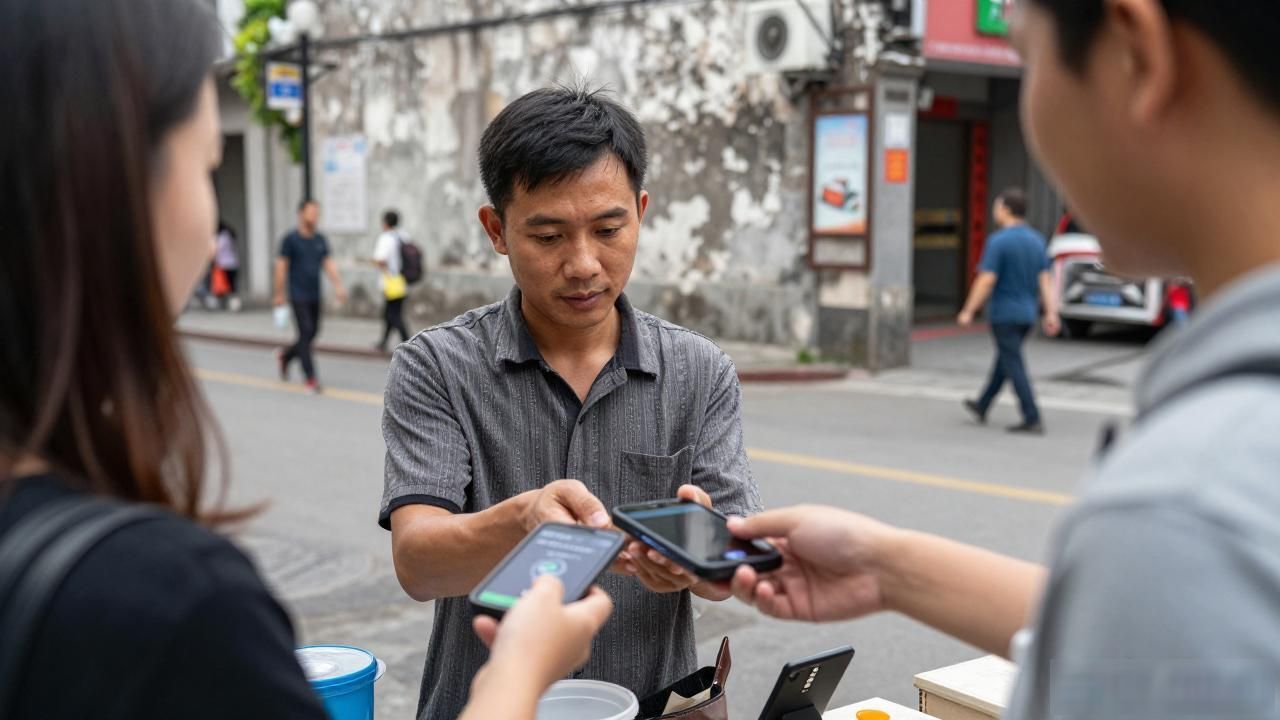
跟微信、支付宝比,数字人民币的核心差异在离线支付。去年店里闹过一次断网关于央行数字货币标题,POS机全废了,客户只能挂账。如果用的是数字人民币钱包,手机没网也能完成碰一碰转账,离线支付能力对这种小商户是实打实的兜底。
我让店员把收银台换成了支持数字人民币的终端,一个月下来,年轻客群接受度比预想高。但老顾客还是习惯扫码,两种通道并存是现实。钱包里存多少、要不要设自动充值,这些细节央行还在调,普通人的使用习惯得慢慢养。
追溯性设计是双刃剑。央行能追踪资金流向,洗钱的成本极高,这对合规经营是好事。但"可控匿名"四个字具体怎么落地,商户端能查到什么、不能查到什么,细则还没完全透明,这也是我持续盯着的原因。